
Espaço para comunicar erros nesta postagem
Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
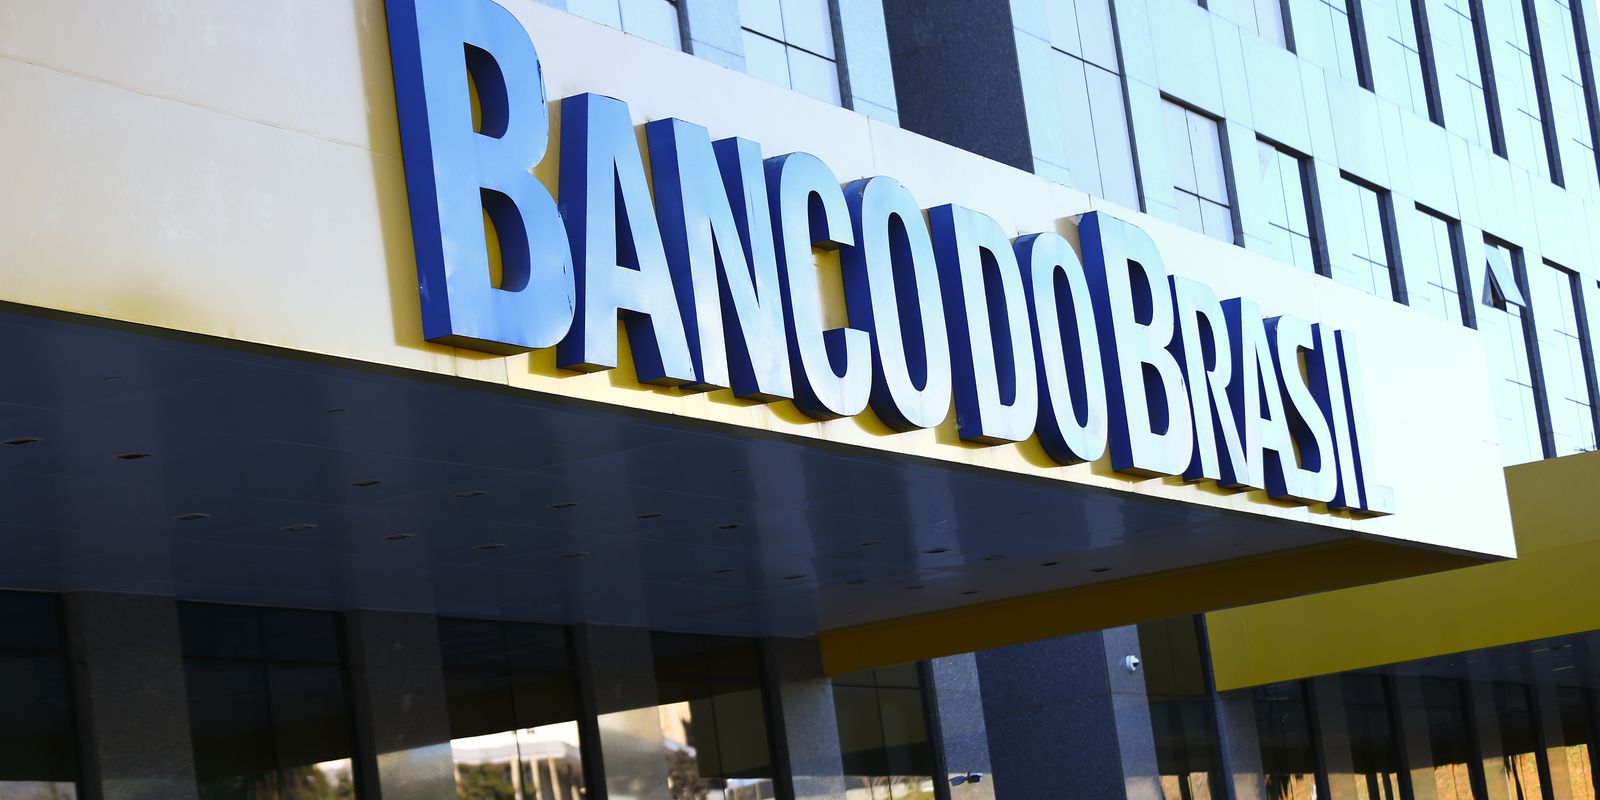
Pressionado pelo crescimento expressivo da inadimplência no agronegócio, o lucro do Banco do Brasil recuou 66,5% no terceiro trimestre de 2026, atingindo R$ 1,27 bilhão em termos líquidos ajustados. O resultado negativo levou a instituição financeira a reavaliar suas metas anuais e enxugar o repasse aos acionistas.
Diante desse desempenho abaixo do esperado, a estatal cortou sua estimativa de rentabilidade anual pela metade e elevou consideravelmente a reserva para cobrir possíveis calotes em operações de crédito.
Segundo nota oficial emitida pela instituição, o aumento nas despesas reflete diretamente a degradação na capacidade de pagamento de produtores rurais e ajustes pontuais no segmento corporativo de grande porte (atacado).
Aumento na inadimplência rural
O principal fator para a retração nos ganhos foi a alta no custo do crédito, indicador que soma provisões, renegociações com desconto e liquidação de dívidas antigas. Essa rubrica somou R$ 21,2 bilhões no trimestre, salto de 18,4% frente ao mesmo período de 2025.
A alta dos calotes afetou principalmente produtores de médio e grande porte de milho, soja e pecuária localizados na Região Centro-Oeste. Com isso, o índice geral de atrasos superiores a 90 dias subiu de 4,51% para 6,08% em setembro.
Por segmento de mercado, as taxas de não pagamento fecharam o trimestre nos seguintes patamares:
- Agronegócio: subiu de 4,84% para 6,92%;
- Pessoas físicas: avançou de 6,01% para 9,14%;
- Pessoas jurídicas: encerrou o período em 3,44%.
Apesar desse cenário adverso, a carteira de crédito expandida totalizou R$ 1,3 trilhão ao fim de setembro, o que representa uma expansão de 2,2% na comparação anual, embora tenha recuado 0,5% ante o trimestre anterior.
Corte nas estimativas para 2026
Para se adequar à conjuntura, o Banco do Brasil revisou para baixo seus indicadores operacionais previstos para 2026. A projeção para o lucro líquido ajustado do ano, que era de R$ 18 bilhões a R$ 22 bilhões, caiu para a faixa entre R$ 9 bilhões e R$ 11 bilhões.
Simultaneamente, a estimativa do custo do crédito subiu para R$ 80 bilhões a R$ 83 bilhões. Já a expansão da carteira de empréstimos teve suas metas reduzidas para um intervalo entre estabilidade e queda de até 2%.
A margem financeira bruta, que calcula a rentabilidade com juros deduzida do custo de captação, atingiu R$ 26 bilhões, registrando recuo de 1,5% em 12 meses.
Redução na distribuição de dividendos
Como consequência direta do cenário fiscal pressionado, o banco definiu que distribuirá apenas 25% do seu lucro em 2026, montante que equivale ao mínimo exigido por lei.
Os Juros sobre Capital Próprio (JCP) referentes ao terceiro trimestre somaram R$ 197 milhões (R$ 0,04 por ação), queda de aproximadamente 52% ante 2025. O calendário de proventos passou por alterações e não haverá pagamentos intermediários em novembro.
O complemento dos repasses de 2026 será informado em 17 de fevereiro de 2027, com liquidação agendada para 10 de março do mesmo ano. Em 2027, distribuições intermediárias estarão suspensas.
Solidez e retorno financeiro
O Índice de Basileia do banco recuou de 14,81% para 13,45%, enquanto o capital principal passou de 11,16% para 10,80%. Já o retorno sobre o patrimônio líquido (ROE) despencou de 8,4% para 2,8% em base anual.
+ Lidas
Nossas notícias
no celular
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se