
Espaço para comunicar erros nesta postagem
Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
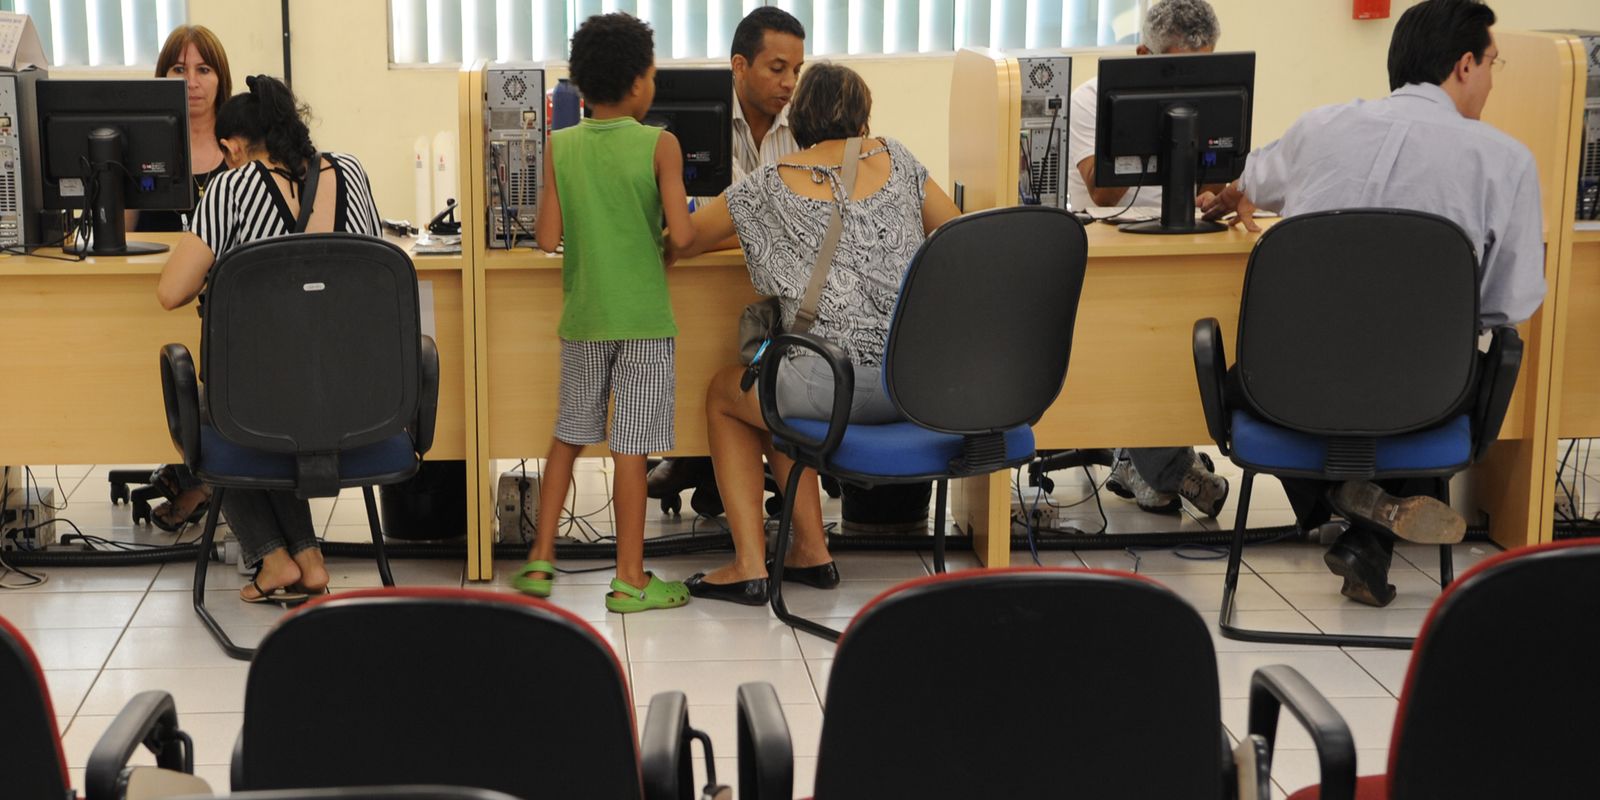
O processo de inventário extrajudicial em cartório surge como uma alternativa rápida e menos burocrática para famílias que enfrentam a perda de um ente querido.
Quando existe consenso absoluto entre os herdeiros e a documentação está organizada, o procedimento ganha agilidade e reduz o desgaste emocional dos envolvidos.
Segundo Vanessa Suhett, presidente da Comissão de Advocacia Extrajudicial em Cartórios da OAB/RJ, cada sucessão possui particularidades próprias que merecem atenção.
Fatores como regime de bens, testamento e dívidas alteram o formato da condução.
Por onde começar o procedimento?
O primeiro passo consiste em consultar um advogado ou defensor público para realizar uma análise jurídica prévia da situação patrimonial e familiar.
Essa etapa serve para confirmar se a sucessão realmente pode ocorrer pela via extrajudicial e quais providências se tornam necessárias.
A regulamentação do Conselho Nacional de Justiça permite, em certas circunstâncias, a realização da partilha extrajudicial mesmo com testamento.
Documentação exigida
Vanele Falcão, tabeliã do 21º Ofício do Rio de Janeiro, explica que a família deve escolher um cartório de notas após a análise inicial.
Entre os documentos mais solicitados estão a certidão de óbito, documentos pessoais do falecido e dos herdeiros, além de certidões de casamento e matrículas de imóveis.
A lista completa varia conforme o estado da federação e a natureza dos bens deixados.
Casos com menores ou incapazes
A presença de herdeiros menores ou incapazes não impede a realização do inventário em cartório, desde que haja consenso e respeito aos requisitos legais.
A norma exige a preservação integral dos direitos dos incapazes e a manifestação favorável do Ministério Público durante a partilha.
Regras sobre o ITCMD
Mudanças recentes nas normas do CNJ desvinculam a lavratura da escritura da comprovação do pagamento prévio do Imposto sobre a Transmissão Causa Mortis e Doação.
No entanto, a obrigação tributária continua válida e deve ser rigorosamente cumprida perante o Fisco estadual conforme os prazos legais.
+ Lidas
Nossas notícias
no celular

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se